 LA SANTÉ À VOTRE PORTÉE
Le recul annoncé de la prise en charge dentaire par la Sécurité sociale en 2027 pose une question plus concrète que celle du seul pourcentage : qui couvrira la part déplacée ? Une baisse du remboursement obligatoire peut augmenter la dépense de la complémentaire sans changer la somme laissée au patient pour un soin courant. Tout dépend de la couverture et de ce sur quoi le remboursement est calculé. Le risque pour le budget existe, mais il ne se lit pas dans le seul taux de la Sécu.
Pour 2027, ne pas confondre la fourchette et le taux appliqué
Dans son communiqué du 15 septembre, l’URPS des chirurgiens-dentistes d’Île-de-France décrit un cadre réglementaire ouvrant la voie à un relèvement du ticket modérateur au 1er janvier 2027. Selon son analyse, la fourchette de cette participation passe à 50–60 %, le taux fixe devant ensuite être arrêté par l’Union nationale des caisses d’assurance maladie. L’organisation évoque un remboursement obligatoire qui passerait de 60 % à 50 %, d’après les déclarations gouvernementales. Ce scénario n’est pas à confondre avec un taux définitif déjà applicable. [1]
Le chiffre désigne aussi une part bien précise : le ticket modérateur est la fraction de la base de remboursement que l’Assurance maladie ne couvre pas. Le mot « assuré » peut prêter à confusion, car cette participation n’est pas nécessairement payée de sa poche. Une complémentaire peut la prendre en charge. Présenter tout transfert comme une hausse équivalente de la facture personnelle efface donc un acteur essentiel.
Le contrat responsable peut absorber la part déplacée
Pour les soins courants remboursables, comme le détartrage ou le traitement d’une carie, l’Assurance maladie indique actuellement une prise en charge à 60 % du tarif conventionnel, hors situations particulières. Ce tarif sert de base de remboursement : c’est le montant de référence sur lequel les parts sont calculées, pas forcément le prix effectivement facturé. [2]
Un contrat complémentaire dit « responsable » respecte des obligations de couverture. Pour les soins dentaires courants, il complète le remboursement obligatoire afin d’atteindre 100 % de cette base. Si la part de la Sécu diminue et que le ticket modérateur augmente, c’est donc la part couverte par ce contrat qui doit prendre le relais sur la base concernée. À tarif et garanties inchangés, la somme restant au patient peut rester identique. [3]
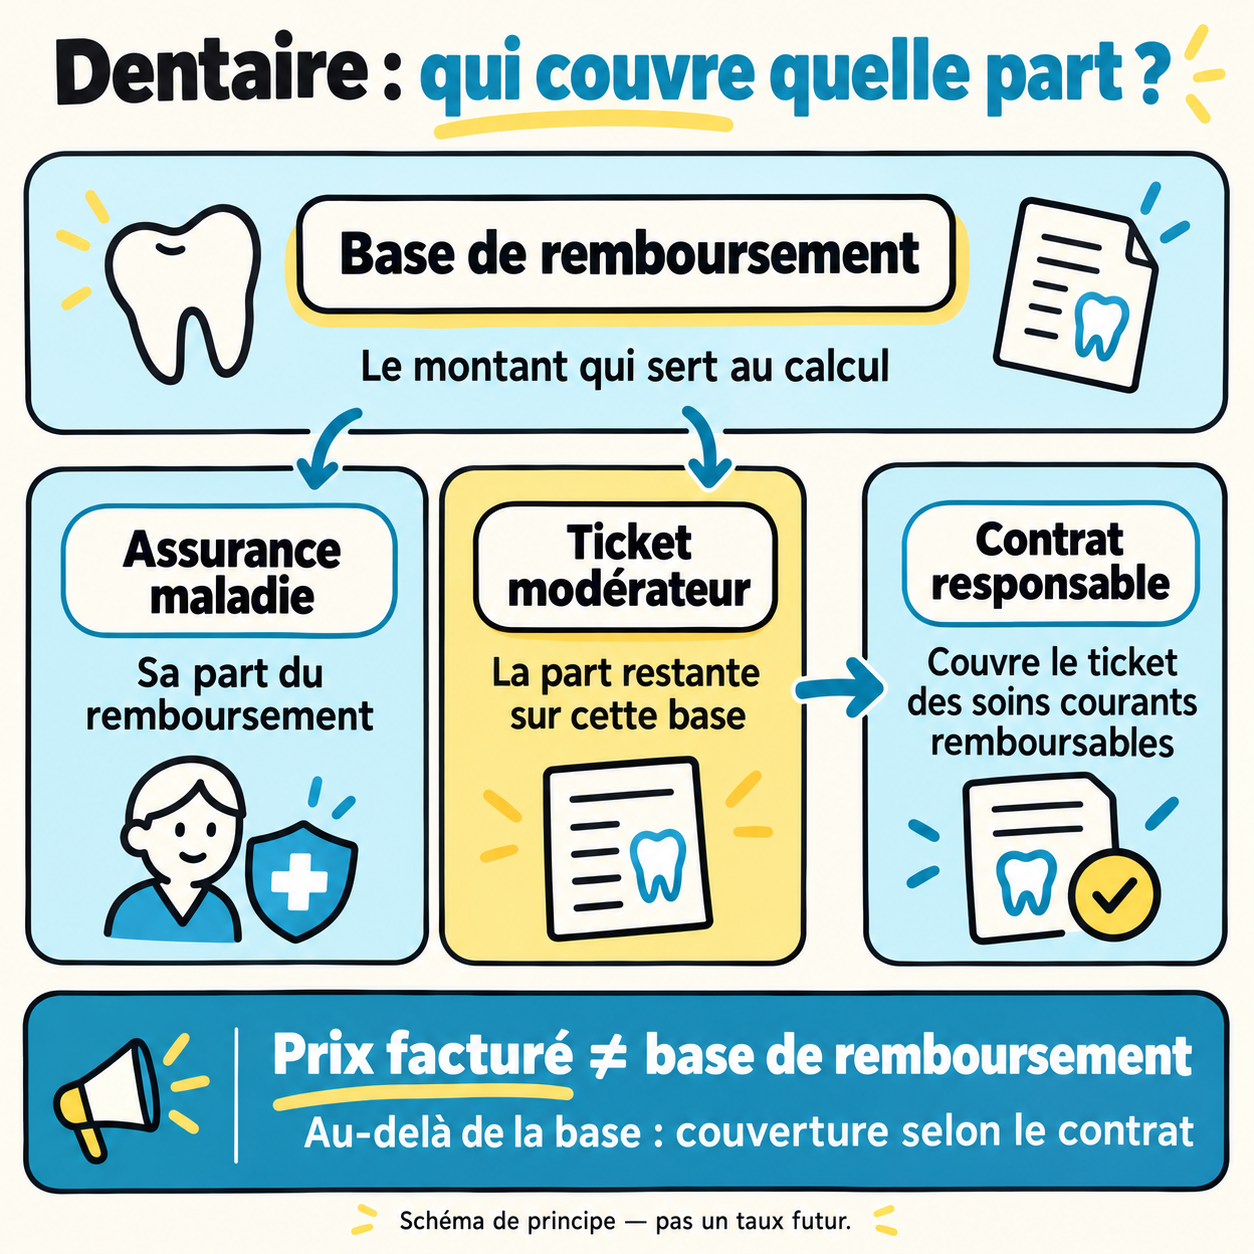
Cela répond à une inquiétude légitime : une garantie « 100 % de la base » ne signifie pas que la mutuelle verse cette base en plus de la Sécu. Il faut lire le total Assurance maladie et complémentaire. Et ce total n’est pas une promesse de remboursement de tout prix facturé. Lorsqu’un écart existe au-delà de la base, sa couverture dépend des garanties prévues pour ce poste.
En pharmacie aussi, avance de frais et ticket modérateur renvoient à des mécanismes différents : une somme payée sur place ne dit pas, à elle seule, ce qui restera à charge.
Medilax
Sans complémentaire, le ticket modérateur reste à payer par l’assuré, sauf droit particulier à une prise en charge. Une hausse de ce ticket aurait alors un effet direct sur les soins concernés. Pour une couverture qui n’est pas responsable, il faut regarder les engagements exacts du contrat plutôt que supposer le même relais. Le transfert n’a donc pas la même conséquence selon la protection dont on dispose.
Une facture stable au cabinet n’efface pas l’enjeu des cotisations
L’URPS s’inquiète d’une charge reportée sur les complémentaires et d’une hausse des cotisations susceptible d’éloigner certains assurés de cette protection. C’est une alerte sur le financement et l’accès aux soins, pas le calcul d’une augmentation individuelle déjà connue. Le montant d’une cotisation dépend notamment du contrat et de la situation de l’adhérent. [1] [3]
Il faut ainsi distinguer deux dépenses : le reste à charge d’un soin et le prix payé pour être assuré. Le premier peut rester nul sur un soin courant au tarif de référence, tandis que le second évolue lors du renouvellement du contrat. Ce déplacement est loin d’être neutre pour le budget d’un ménage, mais il ne permet ni d’annoncer une hausse uniforme des primes, ni d’attribuer à cette seule mesure toute variation future.
Le 100 % Santé protège un panier, pas toute la dentisterie
Autre raccourci à éviter : « 100 % de la base » et « 100 % Santé » ne désignent pas la même garantie. Le dispositif 100 % Santé permet un remboursement intégral de certaines couronnes, de certains bridges et dentiers grâce aux prises en charge réunies de l’Assurance maladie et d’une complémentaire responsable. L’éligibilité dépend notamment de la prothèse, du matériau et de la localisation de la dent. Il ne rend pas tous les actes ni toutes les prothèses gratuits. [4]
Pour les prothèses, trois paniers coexistent :
- 100 % Santé : absence de reste à charge pour l’offre éligible avec un contrat responsable.
- Tarifs maîtrisés : prix plafonnés, mais somme éventuellement laissée au patient selon le contrat.
- Tarifs libres : reste à charge potentiellement plus important, selon le prix et les garanties.
Le devis est le document qui permet de passer du débat national au traitement envisagé. Le dentiste doit y faire figurer une alternative 100 % Santé lorsqu’elle existe ou, à défaut, une alternative à tarif maîtrisé quand elle est possible. Transmettre ce devis à la complémentaire permet d’obtenir son estimation du remboursement. Ameli précise aussi que le praticien doit informer sur ces offres, sans être obligé de réaliser lui-même les actes correspondants : il peut orienter vers un autre dentiste en en informant le patient. [4]
Sources et références
Sources
[1] URPS des chirurgiens-dentistes d’Île-de-France, communiqué du 15 septembre 2026 sur les évolutions annoncées de prise en charge dentaire.
https://urps-cd-idf.com/50-des-soins-dentaires-ne-seront-plus-pris-en-charge-par-lassurance-maladie-tout-un-symbole/
[2] Assurance maladie, Consultations et soins dentaires : vos remboursements, 2 février 2026.
https://www.ameli.fr/assure/remboursements/rembourse/soins-protheses-dentaires-optique-audition/consultations-soins-protheses-dentaires/consultations-soins-dentaires?lang=en
[3] Service Public, Couverture maladie complémentaire (mutuelle), 1er octobre 2026.
https://www.service-public.gouv.fr/particuliers/vosdroits/F20314
[4] Assurance maladie, Soins dentaires : comprendre le 100 % Santé, 4 mars 2026.
https://www.ameli.fr/assure/remboursements/rembourse/soins-protheses-dentaires-optique-audition/consultations-soins-protheses-dentaires/soins-dentaires-comprendre-le-100-sante