 LA SANTÉ À VOTRE PORTÉE
« Sans marge » peut donner l’impression qu’un supermarché revendrait simplement au prix payé à son fournisseur. Ce n’est pas le calcul inscrit dans la proposition de loi d’Antoinette Guhl. Le texte définit un « prix coûtant de distribution » : il conserverait des frais liés à la vente, mais retirerait le bénéfice. Cette distinction est le cœur du mécanisme qui doit être discuté au Sénat le 22 octobre 2026. [1, 3]
Le prix d’achat ne paie pas tout le travail du magasin
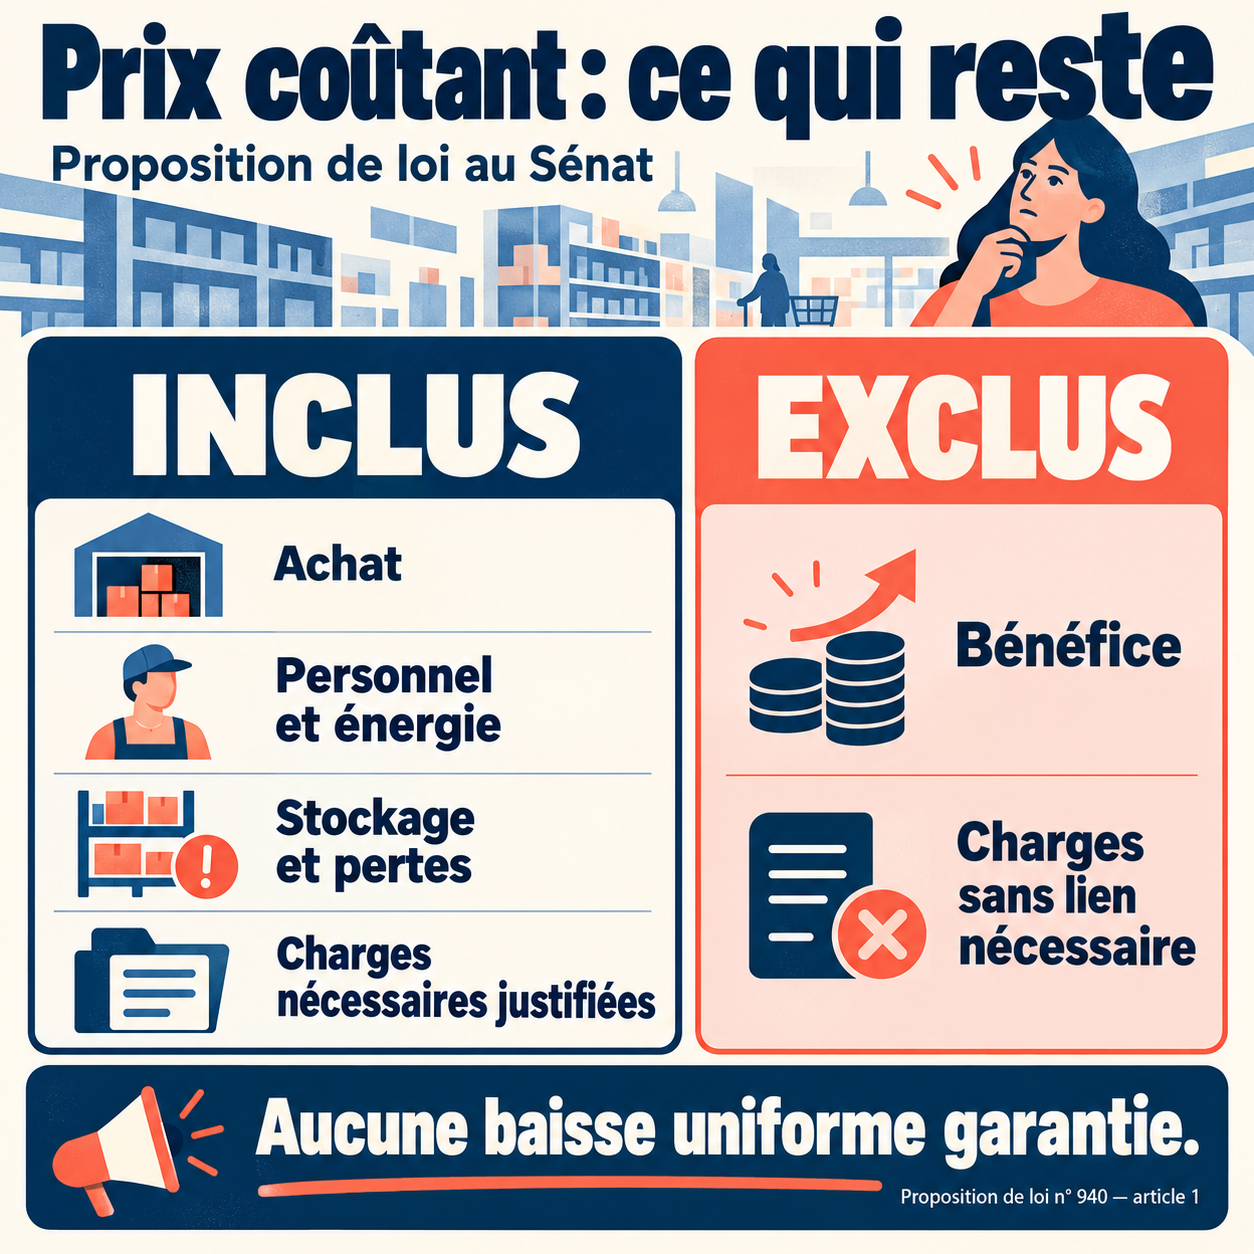
Entre l’arrivée d’une caisse de produits et son passage à l’encaissement, le magasin mobilise du personnel, des locaux et de l’énergie. Le projet autorise explicitement l’intégration des coûts de manutention, de stockage, de conservation, de préparation, de mise en rayon et d’encaissement, ainsi que des coûts de personnel et d’énergie directement imputables aux références du panier. Il retient aussi les pertes effectivement constatées pour ces produits. [1]
Autrement dit, conserver un coût ne revient pas à conserver un bénéfice. Payer le travail nécessaire à la vente et rémunérer les capitaux du distributeur sont deux choses différentes. Le texte exclut expressément « une marge bénéficiaire ou une rémunération des capitaux propres ». Une étiquette « à prix coûtant » ne permettrait donc pas, à elle seule, de déduire le prix d’achat auprès du fournisseur. [1]
Les charges admises auraient des frontières précises
La proposition n’autorise pas à verser l’ensemble des dépenses de l’enseigne dans le calcul. Elle distingue les frais nécessaires à la commercialisation de la sélection et ceux qui lui sont étrangers. Pour les charges communes, comme celles qu’il faut répartir entre plusieurs activités, la méthode devrait être objective, stable, cohérente et vérifiable. [1]
| Poste | Traitement prévu dans le calcul |
|---|---|
| Achat des produits | Prix d’achat effectif de la référence concernée. |
| Fonctionnement de la vente | Frais directement imputables, dont personnel, stockage et énergie. |
| Pertes et démarques | Seulement celles directement imputables aux références, sur la base des pertes constatées. |
| Charges communes | Quote-part strictement nécessaire, selon une méthode vérifiable. |
| Bénéfice et charges étrangères | Exclus, notamment la rémunération des capitaux propres et la publicité générale non nécessaire au panier. |
Le texte écarte également les sanctions administratives ou judiciaires et la fraction de certaines sommes versées à une entreprise liée qui dépasserait les conditions normales du marché. Cette dernière règle vise un point sensible du calcul : une dépense facturée entre sociétés d’un même ensemble ne deviendrait pas automatiquement un coût admissible. [1]
Pourquoi aucun rabais identique ne peut être annoncé
En retirant le bénéfice tout en conservant les frais justifiés, le mécanisme ne fixe ni un tarif national ni une réduction identique pour chaque aliment. L’écart dépendrait du prix pratiqué auparavant et des coûts admissibles de la référence. Le projet ne fournit pas de montant permettant de chiffrer l’économie d’un ménage sur un ticket complet.
Présenter le dispositif comme une baisse uniforme serait donc trompeur. Son enjeu est ailleurs : rendre vérifiable la limite entre coût de distribution et bénéfice sur une sélection donnée. Le mot « coûtant » n’est utile au consommateur que si les dépenses qui le composent peuvent être justifiées. Un prix peut rester élevé sans contenir de bénéfice, notamment lorsque l’achat ou la conservation du produit sont coûteux.
Le fournisseur ne devrait pas financer le retrait du bénéfice
Le texte pose une interdiction explicite de transférer tout ou partie du coût du dispositif aux producteurs agricoles et aux fournisseurs. Faire entrer un produit dans le panier ne pourrait pas justifier une réduction du prix convenu, une remise supplémentaire ou une dégradation des conditions de paiement et de livraison. Il interdit aussi la facturation de prestations fictives ou manifestement disproportionnées et certaines réductions injustifiées de volumes sur d’autres références. [1]
Cette précision évite de réduire le débat à un face-à-face entre magasin et client. Si la concession était récupérée en amont auprès du fournisseur, l’origine de l’avantage changerait. L’interdiction prévue est une règle à faire respecter, pas la démonstration que tous les acteurs seraient économiquement protégés en pratique.
Le calcul et son contrôle restent au centre du débat
Le dispositif concernerait les magasins alimentaires de plus de 400 m² appartenant à un réseau d’au moins 5 points de vente physiques sous la même enseigne. Le panier compterait au minimum 80 références distinctes sur l’année civile, avec au moins 3 par groupe alimentaire recommandé. Un décret préciserait notamment les méthodes d’affectation des coûts et les critères des aliments retenus. [1]
La commission des affaires économiques a rejeté la proposition le 14 octobre. Dans son rapport, Marc Séné juge notamment sa mise en œuvre trop complexe et invoque des risques pour le commerce de proximité ainsi que pour les libertés économiques. La séance du 22 octobre doit examiner le texte initial, puisque la commission n’en a pas adopté. [2, 3, 4]
Pour les manquements, la proposition prévoit une amende administrative pouvant atteindre 0,4 % du chiffre d’affaires annuel hors taxes réalisé en France, avec un plafond doublé en cas de réitération dans les conditions fixées. Le calcul des charges ne serait donc pas une simple déclaration commerciale : il ferait partie des obligations susceptibles d’être contrôlées et sanctionnées si le dispositif était adopté. [1]
Sources et références
- [1] Sénat — Proposition de loi n° 940, déposée le 2 septembre 2026, articles 1 à 3
https://www.senat.fr/leg/ppl25-940.html - [2] Sénat — Résultat des travaux de la commission des affaires économiques, 14 octobre 2026
https://www.senat.fr/leg/ppl26-050.html - [3] Sénat — Dossier législatif, discussion annoncée le 22 octobre 2026
https://www.senat.fr/dossier-legislatif/ppl25-940.html - [4] Sénat — Rapport de Marc Séné, L’essentiel, 14 octobre 2026
https://www.senat.fr/rap/l26-049/l26-0490.html