 LA SANTÉ À VOTRE PORTÉE
Chaque mois, votre complémentaire santé se paie, souvent sans qu’on regarde ce qu’elle couvre vraiment. Pourtant, changer de mutuelle inquiète : on craint de perdre des remboursements ou de rester sans couverture.
Cet article vous explique quand résilier, comment faire votre demande et comparer les offres sans perdre de garanties.
Dans quels cas peut-on changer de mutuelle santé ?
Résilier à tout moment après un an de contrat
Depuis le 1er décembre 2020, vous pouvez résilier sans frais ni pénalité après un an de contrat, à tout moment. Aucun motif à donner, même pour les contrats déjà en cours.
Attention, la règle vise les contrats couvrant maladie, maternité ou accident. Un contrat qui inclut aussi une garantie hors liste, comme les dommages aux biens, n’entre pas dans ce droit. Et la complémentaire obligatoire de votre entreprise non plus.
Résilier avant un an pour un changement de situation
Avant la date d’échéance, un changement peut ouvrir une résiliation : déménagement, mariage ou divorce, changement de régime matrimonial, de profession, départ à la retraite. Il faut que ce changement modifie directement les risques couverts.
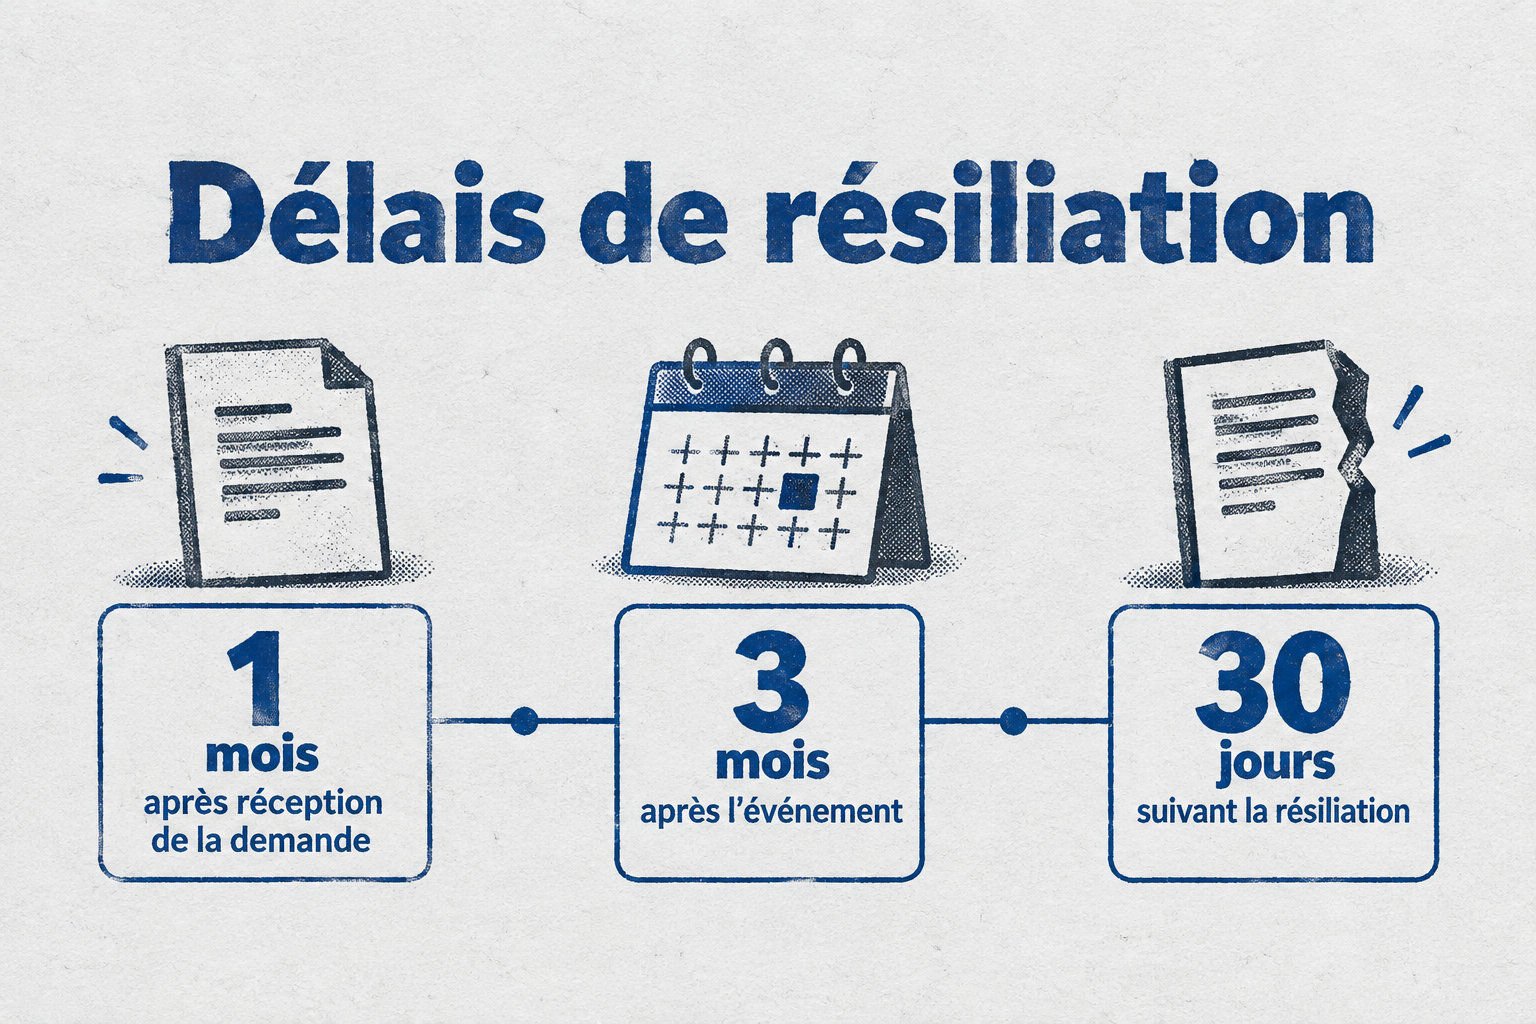
Demandez la résiliation dans les trois mois qui suivent l’événement. Elle prend effet un mois après la réception de votre demande. Si vous obtenez la Complémentaire santé solidaire (C2S), demandez à votre organisme comment résilier.
Résilier à l’échéance annuelle quand le contrat est récent
Si votre contrat a moins d’un an et qu’aucun motif de résiliation anticipée ne s’applique, vous pouvez le résilier à sa première échéance annuelle.
Cherchez la date limite de résiliation sur l’avis d’échéance : l’organisme doit vous l’envoyer au moins 15 jours avant cette échéance.
Un avis reçu tôt vous laisse le temps de comparer les offres et de préparer votre demande. Pensez à noter la date limite dès que vous le recevez.
Quels délais pour résilier sa mutuelle ?
Le préavis d’un mois après réception
Pour la fin du contrat, c’est la date de réception de votre demande qui compte, pas la date d’envoi. Après un an de contrat, la résiliation prend effet un mois après que l’organisme l’a reçue.
Pour une lettre recommandée, la date de réception est présumée être le lendemain de la date d’envoi figurant sur le cachet de La Poste. Gardez la preuve de cet envoi pour situer la date de fin de votre contrat.
Le délai de trois mois pour un changement de situation
Pour qu’un changement de situation ouvre droit à une résiliation, vérifiez ces trois points :
- Demandez la résiliation dans les trois mois qui suivent l’événement : passé ce délai, la demande n’est plus possible.
- Le changement doit toucher les risques couverts par votre contrat : un événement sans effet sur vos garanties ne suffit pas.
- Gardez une preuve du changement et de sa date, car c’est elle qui justifie votre demande.
Le remboursement du trop-perçu
Si vous avez payé une cotisation pour une période après la fin de votre contrat, la mutuelle doit vous rembourser la part correspondant à cette période sans couverture. Ce remboursement doit arriver dans les 30 jours suivant la résiliation.
Vérifiez votre dernier relevé de paiement. Si un prélèvement couvre des mois après la date de fin, réclamez la différence.
Comment résilier, et par quel canal ?
Passer par l’espace client ou le formulaire en ligne
Vous pouvez prévenir vous-même votre organisme par courrier, courriel, espace client ou lors d’un rendez-vous, si ce moyen existe. Un courrier recommandé n’est pas obligatoire pour une résiliation après un an.
Avant d’envoyer, regardez les moyens de notification acceptés dans les conditions de votre contrat. Pour un changement de situation, joignez un justificatif et demandez à l’organisme quel canal il accepte.
Envoyer un courrier à l’organisme
Votre courrier doit contenir ces éléments, et vous devez garder de quoi prouver l’envoi :
- vos nom, prénom et coordonnées complètes
- le numéro de votre contrat
- une phrase claire qui dit que vous voulez résilier ce contrat
- une copie de votre demande, et la confirmation de sa réception, à conserver
Laisser le nouvel assureur faire les formalités
Vous pouvez aussi laisser votre nouvelle complémentaire faire les formalités. Elle peut résilier l’ancien contrat à votre place, à condition que vous lui donniez mandat, c’est-à-dire l’autorisation d’agir pour vous.
Dans tous les cas, demandez à la nouvelle complémentaire de confirmer la date de fin de l’ancien contrat et celle du nouveau. Cela évite une rupture ou un double paiement. Donnez-lui les renseignements qui identifient votre contrat actuel.
Quelles pièces joindre à votre demande ?
Pour résilier après un an sans motif, vous n’avez pas à fournir de justificatif de nouvelle couverture.
Si vous invoquez un changement de situation (déménagement, mariage, changement de profession, retraite…), joignez un document qui prouve cet événement. Il doit toucher directement les risques couverts par votre contrat.
Selon votre situation, joignez une de ces pièces à votre demande :
- Si vous obtenez la Complémentaire santé solidaire (C2S), votre attestation de droits.
- Une attestation de l’employeur, si vous adhérez à une complémentaire d’entreprise obligatoire avant la première année de votre contrat individuel.
- Un document qui prouve le changement de situation et sa date.
Comparer les offres sans perdre de garanties
Les postes à regarder de près : soins courants, dentaire, optique
Avant de regarder les prix, faites la liste de vos dépenses de l’année passée et des soins prévus : lunettes, soins dentaires, consultations. Pensez aussi aux personnes couvertes, enfants compris.
Regardez ensuite les postes que vous utilisez : soins courants, dentaire, optique. Dans un contrat responsable, le tiers payant couvre le panier 100 % santé en optique, dentaire et audiologie. Vérifiez ces garanties avant de comparer les prix.
Les pourcentages de la BRSS et les forfaits en euros
Avant de comparer, sachez que la BRSS est le tarif de référence de la Sécurité sociale pour un soin.
| Critère | Pourcentage de la BRSS | Forfait en euros |
|---|---|---|
| Base du calcul | Tarif de référence du soin | Montant maximal versé |
| Point à vérifier | Inclut-il le remboursement de l’Assurance maladie ? | À quelle dépense il s’applique et sur quelle période |
| Effet sur vos frais | Remboursement qui suit le tarif du soin | Plafond fixe |
Les délais de carence
Un délai de carence est une période après la souscription pendant laquelle certaines garanties ne s’appliquent pas, ou sont réduites. Repérez sa durée dans chaque contrat.
Déjà couvert avant ? Demandez un certificat de radiation : il décrit vos garanties et la date de fin, ce qui peut écarter le délai. Pour mettre plusieurs contrats côte à côte, vous pouvez ensuite comparer les offres des mutuelles avec LesFurets, puis contrôler chaque garantie retenue en suivant les étapes clés pour comparer les garanties santé.
Passer d’un contrat à l’autre sans rupture
Comptez un mois entre la réception de votre demande et la fin de l’ancien contrat. Le nouveau contrat commence à cette date : plus tôt, vous payez deux cotisations ; plus tard, vous n’êtes plus couvert.
Demandez à la nouvelle complémentaire d’activer la télétransmission avec votre attestation de droits. Si elle n’est pas encore active, donnez-lui vos relevés de remboursements.
Vérifiez ensuite votre compte ameli :
- Vérifiez que le bon organisme complémentaire figure dans les informations de votre compte.
- Assurez-vous que la télétransmission est activée.
- Si deux complémentaires sont enregistrées, les télétransmissions peuvent être bloquées. Activez alors la bonne, ou demandez aux organismes de corriger la connexion.
Retenez surtout que c’est la date d’arrivée de votre demande chez l’organisme qui compte, pas celle de l’envoi. Sans elle, impossible de savoir quand l’ancien contrat s’arrête.
Votre prochain pas : cherchez la date limite sur votre avis d’échéance, ou notez la date de votre changement de situation. Puis demandez à la nouvelle complémentaire de confirmer par écrit les deux dates.