 LA SANTÉ À VOTRE PORTÉE
Sommaire
Le sujet semblait réglé à l’Assemblée nationale. Le 14 octobre, les députés avaient supprimé, par 109 voix contre 37, la disposition du projet de loi de finances qui fait entrer ces indemnités dans l’impôt. Mais le 4 novembre, ils ont rejeté l’ensemble du budget. [5] Le Sénat reprend donc le texte tel que le gouvernement l’a déposé, mesure comprise, et sa rapporteure générale, Christine Lavarde (LR), propose d’aller plus loin : imposer ces indemnités en totalité. [4]
La question, pour un salarié en arrêt pour un cancer, un diabète ou une sclérose en plaques, est donc concrète : combien paierait-il, et sur quelles indemnités ?
Indemnités journalières en ALD : la moitié deviendrait imposable
Aujourd’hui, les indemnités journalières de sécurité sociale, versées par l’Assurance maladie pendant un arrêt maladie, sont imposables comme un salaire. Une exception : celles versées au titre d’une affection de longue durée (ALD) dite exonérante, prise en charge à 100 %, ne comptent pas dans le revenu imposable. Les victimes d’accident du travail ou de maladie professionnelle, elles, sont imposées sur la moitié. [1]
En ce moment
 Vous pouvez obtenir une ordonnance de Wegovy sans entrer dans les critères de remboursement de la Sécu et payer alors seul plus de 2 300 euros par an
 Vos journées se passent sous les néons ? Chez des rats actifs le jour comme nous, six semaines de lumière de bureau ont poussé la glycémie vers le diabète
L’article 2 du projet de loi de finances pour 2027 rend imposable la moitié des indemnités des malades en ALD et la totalité de celles des accidents du travail. Sont visées les maladies de la liste des ALD (cancers, diabète, AVC invalidant, sclérose en plaques, Parkinson, Alzheimer…) et les affections graves reconnues hors liste par le médecin-conseil. Les travailleurs indépendants sont concernés de la même façon. [2]
« La fiscalisation partielle des indemnités perçues au titre des ALD ménage leurs bénéficiaires, qui sont confrontés à des frais médicaux parfois très importants. »
Exposé des motifs du projet de loi de finances pour 2027
Rien ne change, en revanche, pour le complément de salaire versé par l’employeur ou la prévoyance, déjà imposables, ni pour l’ALD dite non exonérante, dont les indemnités le sont déjà et qui n’est plus indemnisée qu’un an au plus depuis le 15 octobre. Le même article prévoit aussi de relever la CSG prélevée sur les indemnités journalières maladie de 6,2 % à 9,2 %, pour celles versées à partir de 2027. [2]
ALD non exonérante : depuis le 15 octobre, un arrêt de plus de six mois n’est plus indemnisé qu’un an. Qui est concerné, et ce qui change pour les arrêts en cours.
Medilax
Six mois d’arrêt pour un cancer : 0 € seul, 464 € en couple à 2 500 € brut
Pour mesurer l’effet, nous avons simulé un salarié payé 2 500 € brut par mois, arrêté six mois en 2026 pour une ALD et payé normalement le reste de l’année. L’Assurance maladie lui verse 50 % de son salaire journalier, soit 41,10 € par jour et 7 521 € brut sur six mois. [6] Si la moitié devient imposable, 3 256 € s’ajoutent à son revenu imposable, une fois retirées la CSG déductible et la déduction de 10 % pour frais.
Le résultat dépend surtout du foyer. Marié ou pacsé avec un conjoint au même salaire, ce salarié ne paierait aucun impôt sur ses revenus de 2026 avec les règles actuelles, grâce à la décote, la réduction qui allège l’impôt des petits contribuables. Il en paierait 464 €, et 984 € si les indemnités devenaient imposables en totalité. Chaque euro imposable de plus fait aussi fondre la décote : 464 € pour 3 256 € de revenu en plus, soit plus de 14 %, au-dessus du taux de 11 % de sa tranche.
Seul, le même salarié ne paierait rien, ni à 50 % ni à 100 % : six mois d’indemnités, plus faibles que son salaire, maintiennent son revenu sous le seuil où la décote efface l’impôt. Au-dessus d’environ 2 614 € brut, les indemnités plafonnent à 42,97 € par jour, soit 7 863 € sur six mois, et l’impôt en plus se stabilise : +532 € pour une personne seule à 4 000 € brut, +544 € pour un couple dont l’autre gagne 2 500 €, le double environ à 100 %. Dans la tranche à 30 %, ces six mois au plafond ajouteraient environ 1 020 € d’impôt à 50 %.
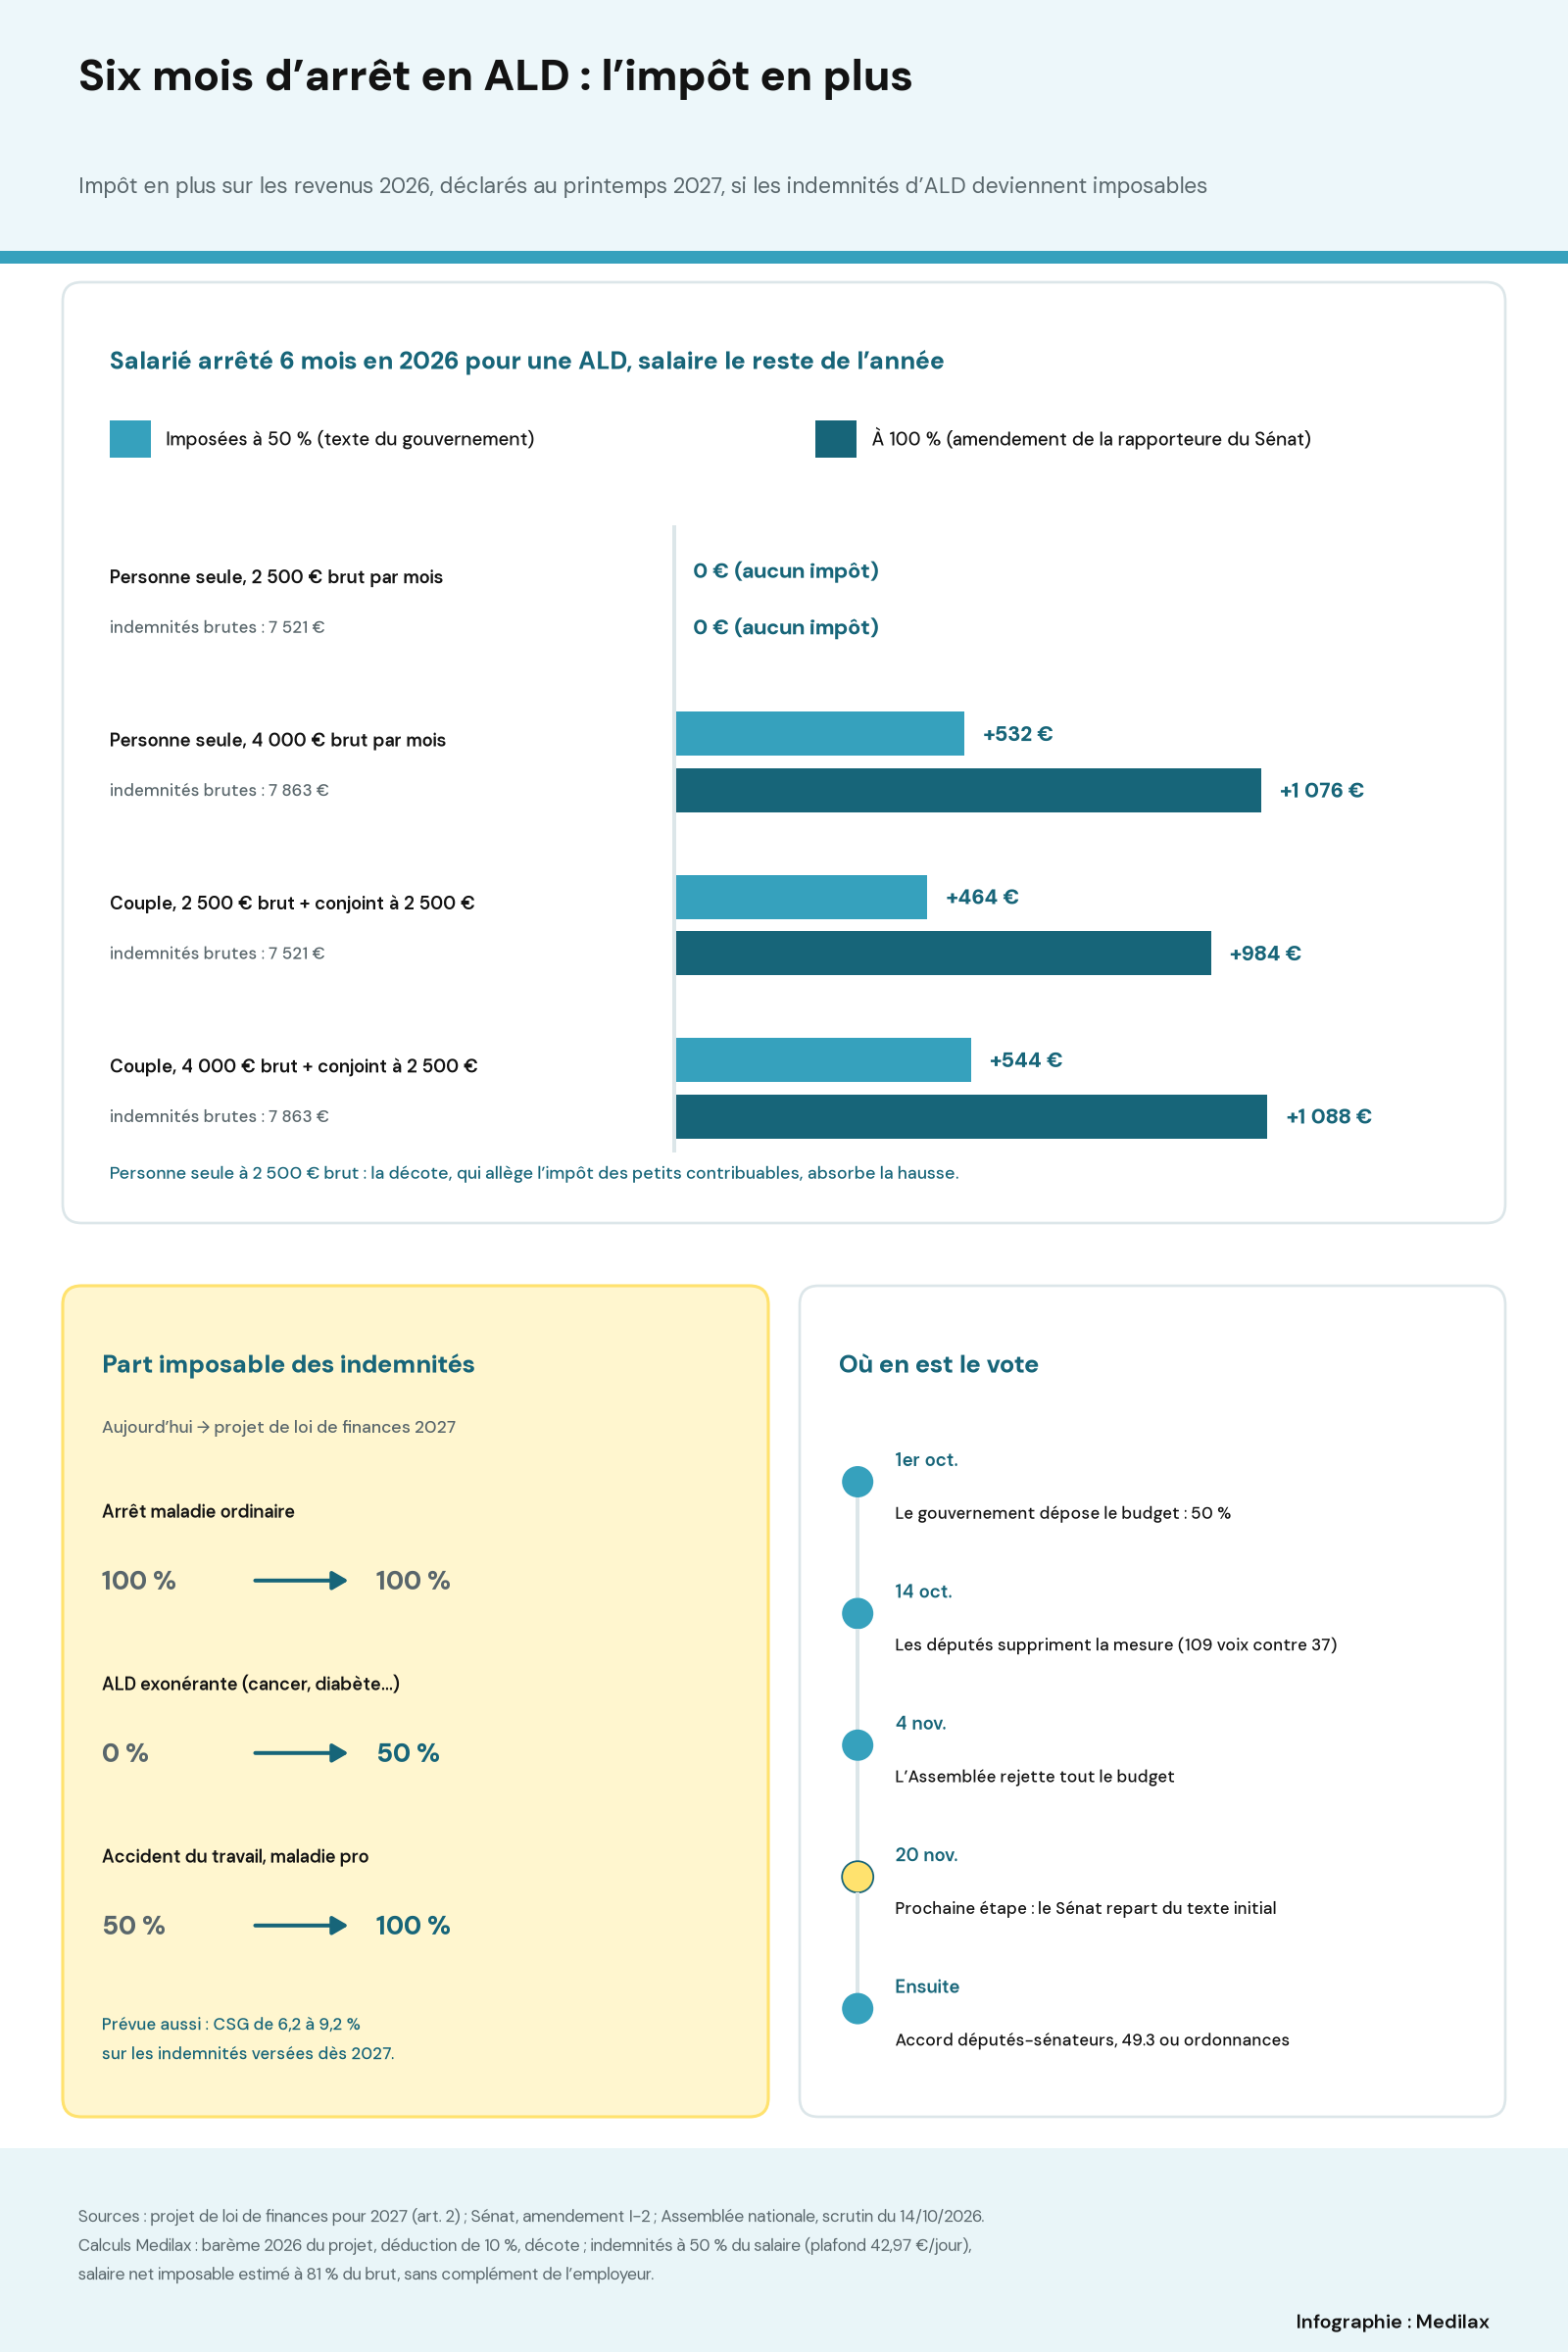
Un arrêt sur toute l’année, sans salaire, laisse souvent l’impôt à zéro à 50 % : selon nos calculs, c’est le cas d’une personne seule comme d’un couple dont l’autre gagne 2 500 €, pour un salaire de 2 000 à 3 000 € brut. L’impôt en plus pèse surtout quand l’arrêt ne couvre qu’une partie de l’année ou qu’un autre revenu fait déjà payer l’impôt au foyer. L’outil ci-dessous refait le calcul avec votre salaire, la durée de l’arrêt et votre foyer.
L’impôt porterait dès les indemnités touchées en 2026
Le projet ne fixe aucune date propre pour l’impôt, contrairement à la hausse de CSG, réservée aux sommes versées à partir de 2027. [2] Selon la règle habituelle des lois de finances, la mesure s’appliquerait donc à l’impôt sur les revenus de 2026, déclarés au printemps 2027. Certaines présentations du texte évoquent les seules indemnités perçues à partir de 2027 : c’est vrai pour la CSG, pas pour l’impôt sur le revenu.
Le chiffrage du gouvernement va dans ce sens. Il attend 450 millions d’euros dès 2027 de la mesure sur les ALD, puis 420 millions en 2028 et 290 millions par an à partir de 2029, en régime de croisière. Pour une autre mesure du même article, le document détaille ce mécanisme des premières années : l’impôt sur les revenus de 2026 payé en 2027 s’ajoute au prélèvement à la source sur ceux de 2027. [3] Selon nos calculs, l’exonération actuelle coûte ainsi près de 580 millions d’euros par an.
Comme les indemnités d’ALD n’entraient pas dans le taux de prélèvement de 2026, l’impôt dû sur celles de cette année se réglerait en solde, à la fin de l’été 2027. Trois vérifications permettent de s’y préparer.
- Vérifier le type de votre ALD sur vos attestations de l’Assurance maladie : seule l’ALD exonérante, prise en charge à 100 %, est visée.
- Additionner les indemnités versées en 2026 grâce aux relevés de paiement de votre compte ameli, puis faire le calcul avec l’outil ci-dessus.
- Mettre à part le complément de l’employeur ou de la prévoyance : déjà imposable, il ne change pas.
Supprimée par les députés, la mesure revient au Sénat le 20 novembre
Les sénateurs examinent le budget en séance à partir du 20 novembre, selon Public Sénat. La rapporteure générale y défend l’imposition intégrale, dans un amendement qui veut aligner ces indemnités sur celles des arrêts ordinaires. [4]
« Cette différence de traitement n’est pas justifiée au regard de l’objectif d’harmonisation de la fiscalité des revenus de remplacement. »
Christine Lavarde, rapporteure générale du budget au Sénat, amendement n° I-2
Le vote du Sénat ne clôt rien. Députés et sénateurs devront s’accorder, faute de quoi le gouvernement pourra recourir au 49.3 ou, si le Parlement ne s’est pas prononcé dans les délais, aux ordonnances, qui reprendraient selon Public Sénat le texte initial, donc l’imposition à 50 %.
Jour de carence, plafond des indemnités ramené au Smic : ce que la négociation sur les arrêts maladie pourrait changer, salaire par salaire.
Medilax
Le précédent de l’an dernier montre que l’issue reste ouverte. Le budget 2026 prévoyait d’imposer ces indemnités en totalité : les députés l’avaient supprimé le 3 novembre 2025, le Sénat avait voté un compromis à 50 %, et la loi de finances du 19 février 2026 a finalement maintenu l’exonération. Les 739 millions d’euros que la Sécurité sociale devait en recevoir sont rendus à l’État dans le budget 2027. [2]
Sources et références
[1] Service-Public.fr — Impôt sur le revenu : comment sont imposées les indemnités d’arrêt de travail ?, vérifié le 15 avril 2026
https://www.service-public.gouv.fr/particuliers/vosdroits/F3152
[2] Assemblée nationale — Projet de loi de finances pour 2027, n° 3210, 1er octobre 2026 : article 2 (CGI art. 80 quinquies, 81 et 154 bis A ; CSG) et exposé des motifs, article 49
https://www.assemblee-nationale.fr/dyn/17/textes/l17b3210_projet-loi.pdf
[3] Gouvernement — Projet de loi de finances pour 2027, évaluations préalables des articles, article 2 (incidences budgétaires des mesures sur les indemnités journalières)
https://www.assemblee-nationale.fr/dyn/contenu/visualisation/1128179/file/PLF%202027%20-%20Evaluations%20pr%C3%A9alables.pdf
[4] Sénat — Projet de loi de finances pour 2027, première partie, amendement n° I-2 présenté par Mme Lavarde à l’article 2
https://www.senat.fr/fileadmin/cru-1794475262/Commissions/Finances/2026-2027/PLF_2027/Divers_PLF_2027/Liasse_amdts_RG_ok_numeros_seance.pdf
[5] Sénat — Projet de loi de finances pour 2027, la loi en clair (rejet par l’Assemblée nationale le 4 novembre 2026)
https://www.senat.fr/travaux-parlementaires/textes-legislatifs/la-loi-en-clair/projet-de-loi-de-finances-pour-2027.html
[6] Assurance maladie — Arrêt de travail pour maladie : les indemnités journalières du salarié ; calculs Medilax (barème des revenus 2026 du projet de loi de finances, déduction de 10 %, décote)
https://www.ameli.fr/assure/remboursements/indemnites-journalieres-maladie-maternite-paternite/indemnites-journalieres-pour-maladie/arret-maladie-salarie