 LA SANTÉ À VOTRE PORTÉE
Sommaire
Le chiffre le plus cité sur les complémentaires santé, 79 %, est celui du rapport annuel que la DREES, le service statistique des ministères sociaux, remet au Parlement : en 2024, les organismes ont reversé à leurs assurés 79 % des cotisations collectées, hors taxe, après 81 % en 2023. [1] Ce « hors taxe » change tout pour l’assuré. Sur son échéancier, il paie en plus la taxe de solidarité additionnelle (TSA), qui s’élève à 13,27 % de la cotisation dans le cas général. [1]
Le rapport se place du côté des organismes, qui travaillent sur l’argent qu’ils gardent une fois la taxe reversée à l’Urssaf. La DREES le reconnaît elle-même : vu des ménages, le retour est plus faible. [1] C’est ce point de vue qu’il faut adopter pour savoir ce que rapporte vraiment une cotisation, et il diffère selon l’organisme et le type de contrat.
Mutuelles santé, assureurs, institutions de prévoyance : de 77 % à 87 % des cotisations reversées en 2024
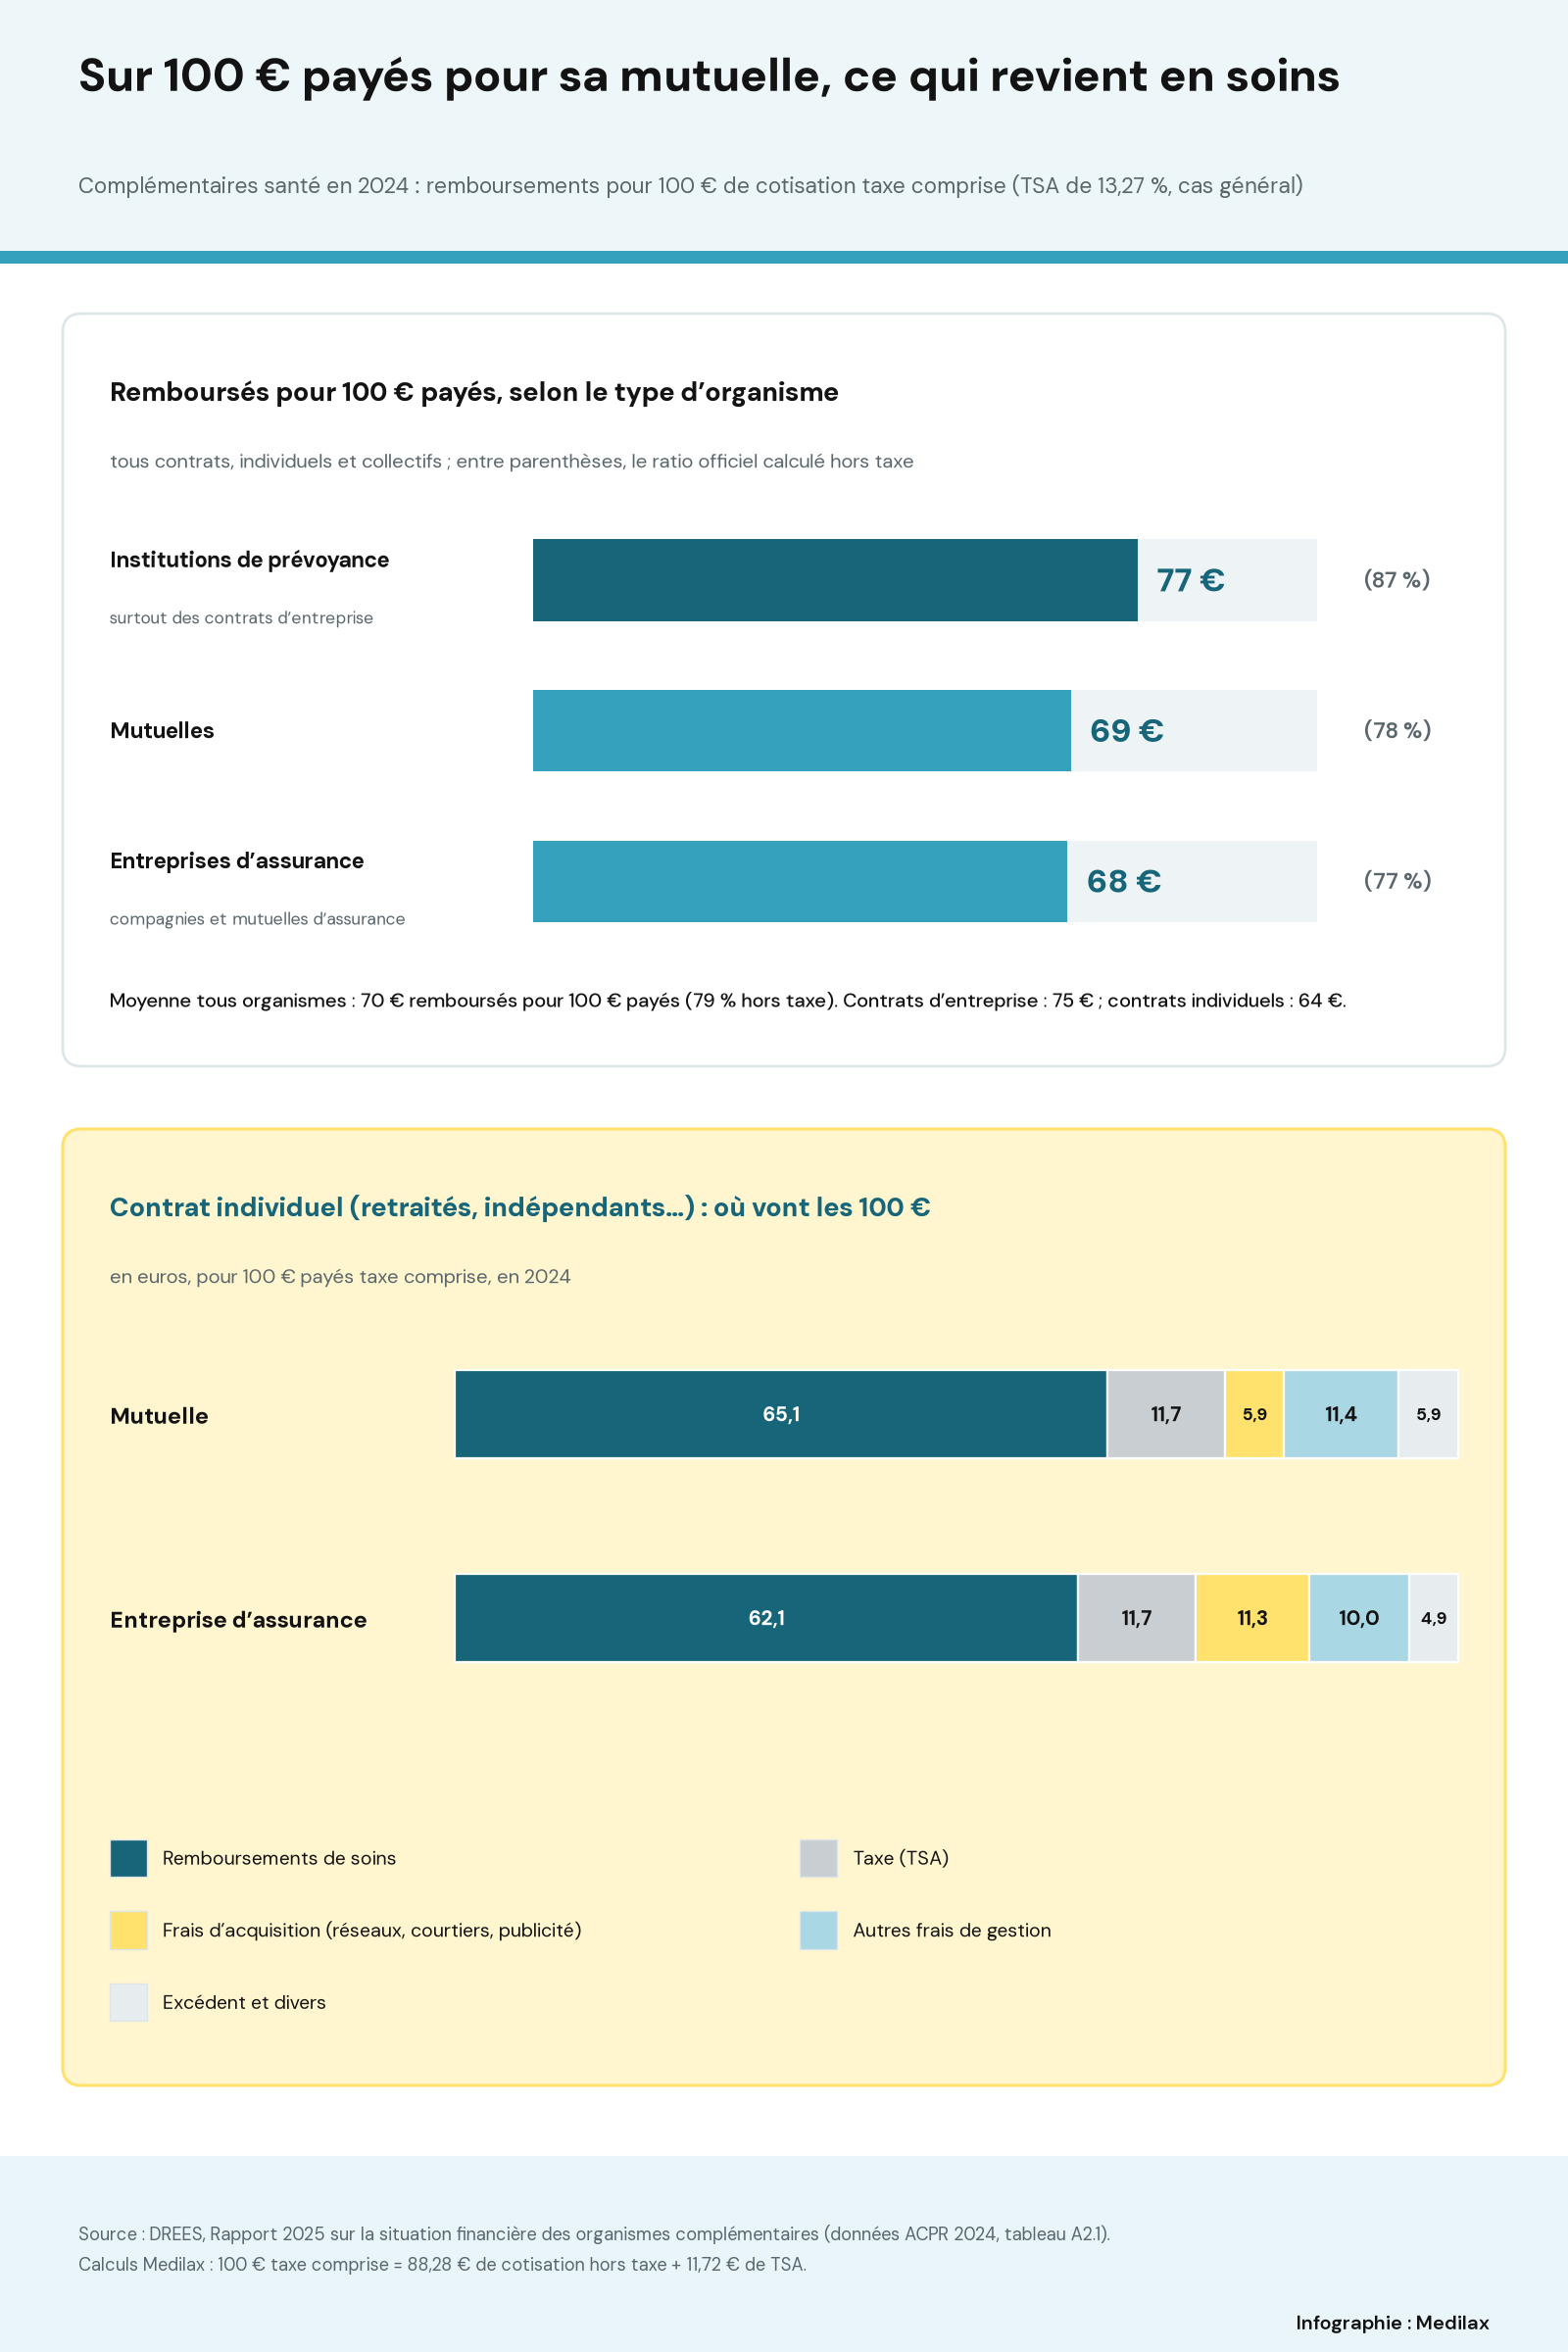
Trois familles se partagent les 46,5 milliards d’euros de cotisations santé collectés en 2024, en hausse de 8,2 % sur un an. [1] Leurs résultats ne se valent pas : les institutions de prévoyance ont reversé 87 % de leurs cotisations hors taxe, les mutuelles 78 % et les entreprises d’assurance 77 %. [1] Cette hiérarchie se retrouve chaque année depuis 2011, sauf en 2020.
- Institutions de prévoyance : gérées à parts égales par les représentants des salariés et des employeurs, elles vivent surtout des contrats d’entreprise et de branches professionnelles.
- Mutuelles : organismes à but non lucratif du code de la mutualité, qui appartiennent à leurs adhérents ; la santé est l’essentiel de leur activité.
- Entreprises d’assurance : compagnies détenues par des actionnaires et sociétés d’assurance mutuelles du code des assurances, pour qui la santé n’est qu’une activité parmi d’autres.
L’avance des institutions de prévoyance tient au poids des contrats collectifs dans leur portefeuille et à leur ancrage dans des professions où elles dépensent peu pour trouver leurs clients. [1] L’année 2024 a aussi rogné tous les retours : les cotisations ont progressé plus vite que les remboursements (+5,4 %), et le ratio des mutuelles a perdu 3 points, de 81 % à 78 %. [1]
Après un an de contrat, une mutuelle santé se résilie à tout moment, sans frais ni motif. Avant de signer ailleurs, comparer les garanties poste par poste évite de perdre en couverture.
Medilax
Taxe comprise, 70 € reviennent en moyenne sur 100 € payés
Le calcul est simple. Sur 100 € réglés avec une taxe de 13,27 %, 88,28 € vont à l’organisme et 11,72 € à la TSA. Appliqué à ces 88,28 €, le ratio moyen de 79 % donne 70 € de remboursements pour 100 € payés, un ordre de grandeur que la DREES avance aussi (« environ 70 % »). [1] Par famille, cela fait 77 € dans une institution de prévoyance, 69 € dans une mutuelle et 68 € dans une entreprise d’assurance.
À ne pas confondre
La taxe ne disparaît pas dans les frais des organismes. La TSA est intégralement reversée à l’Urssaf et finance d’abord la Complémentaire santé solidaire, la couverture accordée sous conditions de ressources aux ménages modestes. [1] Elle sort donc de votre contrat, sans sortir du système de soins.
Ce qui reste après la taxe et les remboursements paie le fonctionnement : traitement des feuilles de soins, gestion des contrats, recherche de nouveaux clients. En 2024, ces charges de gestion ont représenté 19 % des cotisations hors taxe, 14 % dans les institutions de prévoyance, 19 % dans les mutuelles et 20 % dans les entreprises d’assurance. [1]
Contrat individuel : 65 € de soins sur 100 € dans une mutuelle, 62 € chez un assureur
La moyenne cache le principal écart, celui entre contrats d’entreprise et contrats souscrits seul. Les premiers ont reversé 85 % de leurs cotisations hors taxe en 2024, les seconds 73 %. [1] Or les contrats individuels sont ceux des personnes qui ne sont plus couvertes par un employeur, plus souvent retraitées ou sans emploi selon la DREES, et en moins bonne santé en moyenne. [1] En entreprise, l’employeur négocie les garanties et la gestion coûte moins cher ; les contrats collectifs ont même été déficitaires de 2,0 % en 2024, quand les contrats individuels dégageaient 5,4 % d’excédent. [1]
En reprenant les comptes détaillés publiés en annexe du rapport, Medilax a reconstitué le trajet de 100 € payés taxe comprise pour un contrat individuel. [1]
- Remboursements de soins : 65,1 € dans une mutuelle, 62,1 € dans une entreprise d’assurance.
- Frais d’acquisition (réseaux, courtiers, publicité) : 5,9 € contre 11,3 €.
- Autres frais de gestion : 11,4 € contre 10,0 €.
- Excédent et divers : 5,9 € contre 4,9 €, la taxe prenant 11,7 € dans les deux cas.
C’est là que se loge la différence entre les deux familles. Les mutuelles portent des frais d’administration plus lourds, les entreprises d’assurance des frais d’acquisition plus élevés, liés d’abord au recours aux intermédiaires et, dans une moindre mesure, à la publicité et au marketing, selon la DREES. [1] Le numéro de Cash Investigation diffusé le 5 novembre sur France 2 s’attaquait d’abord, selon sa présentation, aux frais de publicité, de marketing et de démarchage. Les comptes montrent que, chez les assureurs, l’essentiel du surcoût vient des intermédiaires qui vendent les contrats.
Le ratio de votre organisme figure dans les documents qu’il vous envoie chaque année
Ces moyennes valent par famille, et un organisme peut s’en écarter nettement. La loi oblige chaque complémentaire à communiquer avant la souscription, puis chaque année, le rapport entre les remboursements versés et les cotisations hors taxe, ainsi que le montant et la composition de ses frais de gestion. [2] Pour un contrat individuel, ces chiffres arrivent avec l’avis d’échéance annuel, et ils portent sur l’ensemble des contrats de l’organisme. [3]
- Repérez le ratio prestations sur cotisations dans l’avis d’échéance ou les documents d’information de votre complémentaire.
- Multipliez-le par 0,88 pour retrouver ce qui revient sur ce que vous payez vraiment, taxe de 13,27 % comprise.
- Comparez-le à la moyenne de sa famille en 2024, hors taxe : 78 % pour les mutuelles, 77 % pour les entreprises d’assurance, 87 % pour les institutions de prévoyance. Regardez aussi la part des frais d’acquisition.
Un bon ratio ne dit pas si les garanties correspondent à vos soins : un contrat qui rembourse bien l’hôpital mais peu les lunettes peut afficher un retour élevé et mal vous couvrir. Le chiffre sert à repérer un organisme qui dépense beaucoup pour vendre, avant de comparer les garanties poste par poste.
La baisse annoncée de la part Sécu sur les soins dentaires déplace une partie de la dépense vers les complémentaires : contrat responsable, cotisation et panier 100 % Santé disent ce qui change pour la facture.
Medilax
Ces chiffres portent sur 2024. Le rapport suivant, qui couvrira 2025, est attendu en décembre comme les précédents, au moment où les assurés reçoivent les nouveaux tarifs de leur complémentaire.
Sources et références
[1] DREES — Rapport 2025 sur la situation financière des organismes complémentaires assurant une couverture santé (données ACPR 2024), 17 décembre 2025, calculs Medilax
https://www.drees.solidarites-sante.gouv.fr/sites/default/files/2025-12/Rapport_OC_2025.pdf
[2] Code de la sécurité sociale — Article L871-1, version en vigueur depuis le 28 février 2025
https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000051382496
[3] Arrêté du 6 mai 2020 précisant les modalités de communication par les organismes de protection sociale complémentaire des informations relatives aux frais de gestion
https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000041959083